


En avril, nous avons publié notre première enquête auprès des CFO examinant l’adoption de l’IA dans la suite financière. À l’époque, nous avons constaté que les outils d’IA restaient bloqués dans les déploiements de preuve de concept dans la plupart des organisations.
Notre enquête s’est avérée opportune : quelques semaines après l’avoir terminée, Anthropic a lancé son produit révolutionnaire Opus 4.7, qui représentait une amélioration progressive par rapport aux autres modèles d’IA disponibles à l’époque. En conséquence, nous avons constaté une accélération spectaculaire du taux d’adoption de l’IA parmi les professionnels de la finance dans notre Portefeuille.
En août, nous avons repris contact avec les acheteurs et utilisateurs des outils d’IA dans la suite CFO, et nous avons constaté que les choses avaient significativement changé en très peu de temps. Notre deuxième enquête montre que l’IA s’imprègne dans de nombreux flux financiers et que les fournisseurs natifs de l’IA mènent à eux seuls la promesse de l’IA aux CFO.
Du goulot d’étranglement des personnes de couleur à la mission critique
Cette enquête a interrogé 50 professionnels de la finance, principalement des CFO et des vice-présidents de la finance dans diverses organisations. Un peu moins de la moitié des cadres travaillaient pour B2B entreprises de logiciels et environ un quart dans le secteur de la santé ou des sciences de la vie ; la plupart de leurs organisations employaient entre 100 et 499 personnes.
Plus important encore, les résultats de l’enquête ont confirmé que l’IA n’est plus une expérience scientifique destinée aux directeurs financiers. Aujourd’hui, 88 % des CFO de notre enquête ont déclaré avoir l’IA déployée au sein de leur organisation, contre seulement 17 % il y a seulement six mois.
Pourquoi cela ? Si l’on remonte à six mois plus tôt, lorsque nous avons envoyé notre premier sondage, nous avons trouvé deux grandes préoccupations chez les acheteurs qui empêchaient une adoption future de l’IA — mais elles semblent désormais résolues.
La première était la précision du modèle, qui avait été évoquée comme préoccupante par 71 % des répondants il y a six mois. Nous avons noté à l’époque que si les modèles continuaient à s’améliorer selon les lois d’échelle standard, la précision ne poserait plus rapidement problème. Effectivement, Mercor a publié plus tôt ce mois-ci une étude montrant que les modèles d’IA surpassent désormais les jeunes comptables lors des tâches de clôture de fin de mois. De toute évidence, les modèles sont enfin arrivés à un point où ils peuvent faire un vrai travail comptable et donner un véritable levier aux humains.
Le deuxième obstacle à l’adoption massive mentionné en avril était la préparation des données. Grâce à une couche d’application en maturité, nous voyons désormais les CFO s’attaquer directement à ce problème, principalement en consolidant des stacks d’outils fragmentés et hérités dans des systèmes modernes de registre conçus pour l’ère de l’IA. Notre société portefeuille Rillet*, qui développe un produit ERP natif d’IA, est un excellent exemple de ce que recherchent les acheteurs : d’abord, un substrat de données propre capable de fournir aux modèles des informations complètes et du contexte pour mener à bien les tâches, et ensuite, la capacité de créer et d’orchestrer des agents pour réaliser ce travail. Déjà, huit pour cent des CFO que nous avons récemment interrogés estiment que les agents sont essentiels à leur processus financier, et nous voyons ce chiffre augmenter de manière significative d’ici la fin de cette année.
Bataille pour l’interface IA financière
Où et comment ces agents axés sur la finance sont-ils construits ? C’est une question importante car la course actuelle en IA est celle de la démonstration de propriété, dans laquelle les modèles d’IA analysent réellement les données et agissent. Nous pensons que les fournisseurs de suites financières qui possèdent les meilleurs agents pourront monétiser les tokens, et pas seulement Software. Ces fournisseurs pourront accroître leur chiffre d’affaires en exploitant au fil du temps d’importants budgets d’entreprise pour la main-d’œuvre humaine, élargissant ainsi la taille de leur marché à partir des budgets existants pour la planification des ressources d’entreprise (ERP) et les logiciels financiers associés.
Aujourd’hui, les agents financiers sont principalement construits dans des harnais polyvalents comme Claude Cowork ou ChatGPT Codex — appelons cela des « modèles horizontaux », par opposition à des modèles verticaux ou même propriétaires, spécifiques à chaque entreprise. Actuellement, les CFO jouent la sécurité : l’IA s’est répandue le plus rapidement là où les flux de travail sont les plus simples et les modèles horizontaux suffisent. Cela concerne également les flux de travail où les conséquences d’audit sont les plus faibles : la prévision FP&A, les rapports de gestion et l’automatisation des comptes fournisseurs sont en tête de liste. Autrement dit, les flux de travail utilisant le plus d’IA sont ceux qu’un modèle horizontal peut servir sans toucher au registre.
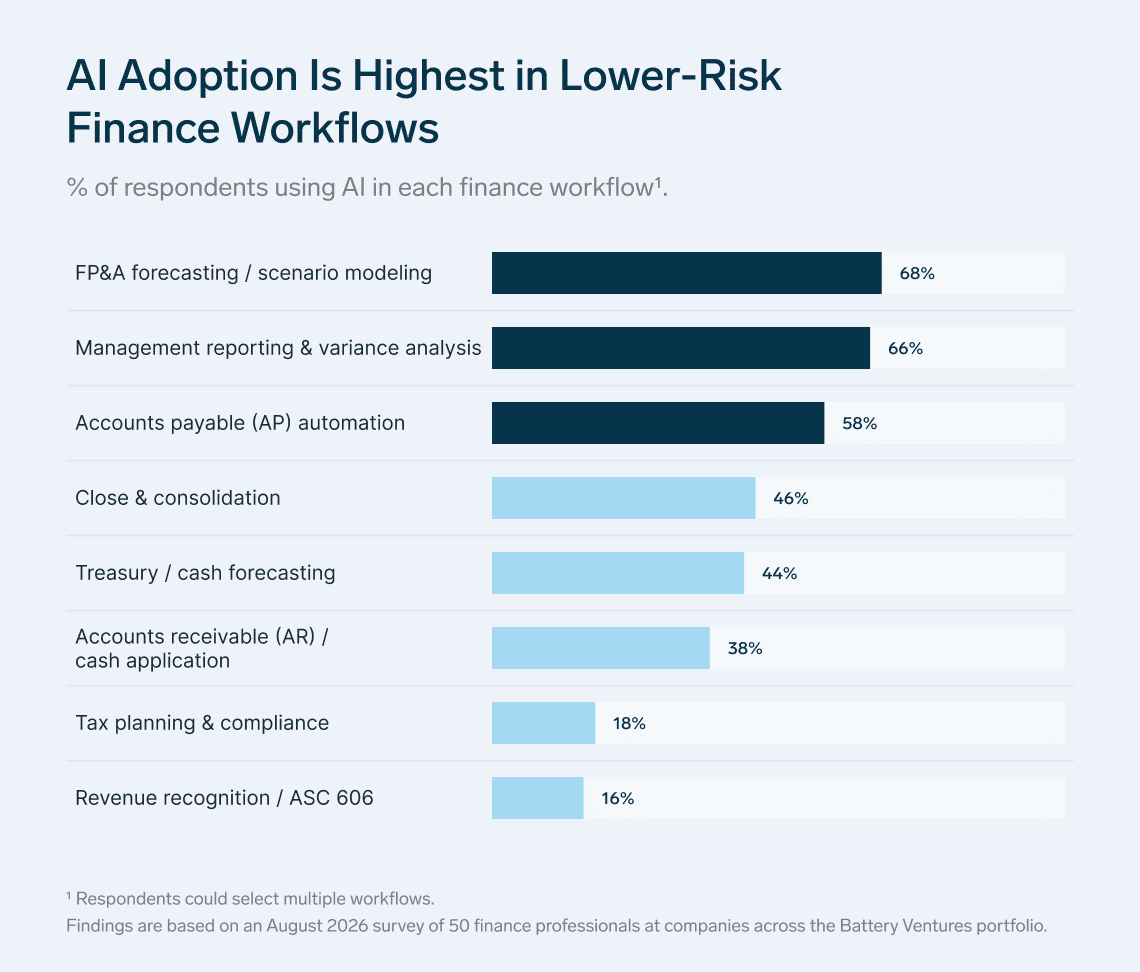
En revanche, les flux de travail plus complexes et sensibles comme la reconnaissance des revenus, la planification fiscale et la conformité sont les moins pénétrés par l’IA. Ce sont aussi les flux de travail les plus sensibles et soumis à l’audit, où les responsables financiers n’ont généralement aucune marge d’erreur. Sans surprise, ce sont précisément les types de workflows que les CFO estiment nécessiter une IA native intégrée à l’ERP. Autrement dit, plus un flux de travail est soumis à des audits, plus les CFO ont de chances d’avoir besoin d’agents financiers natifs pour s’en occuper, et moins ils ont de chances qu’ils utilisent déjà une IA horizontale. Cela est illustré dans le graphique ci-dessous, qui montre chaque flux de travail financier par pénétration de l’IA horizontale ainsi que la croyance que chacun nécessite une IA native intégrée à l’ERP.
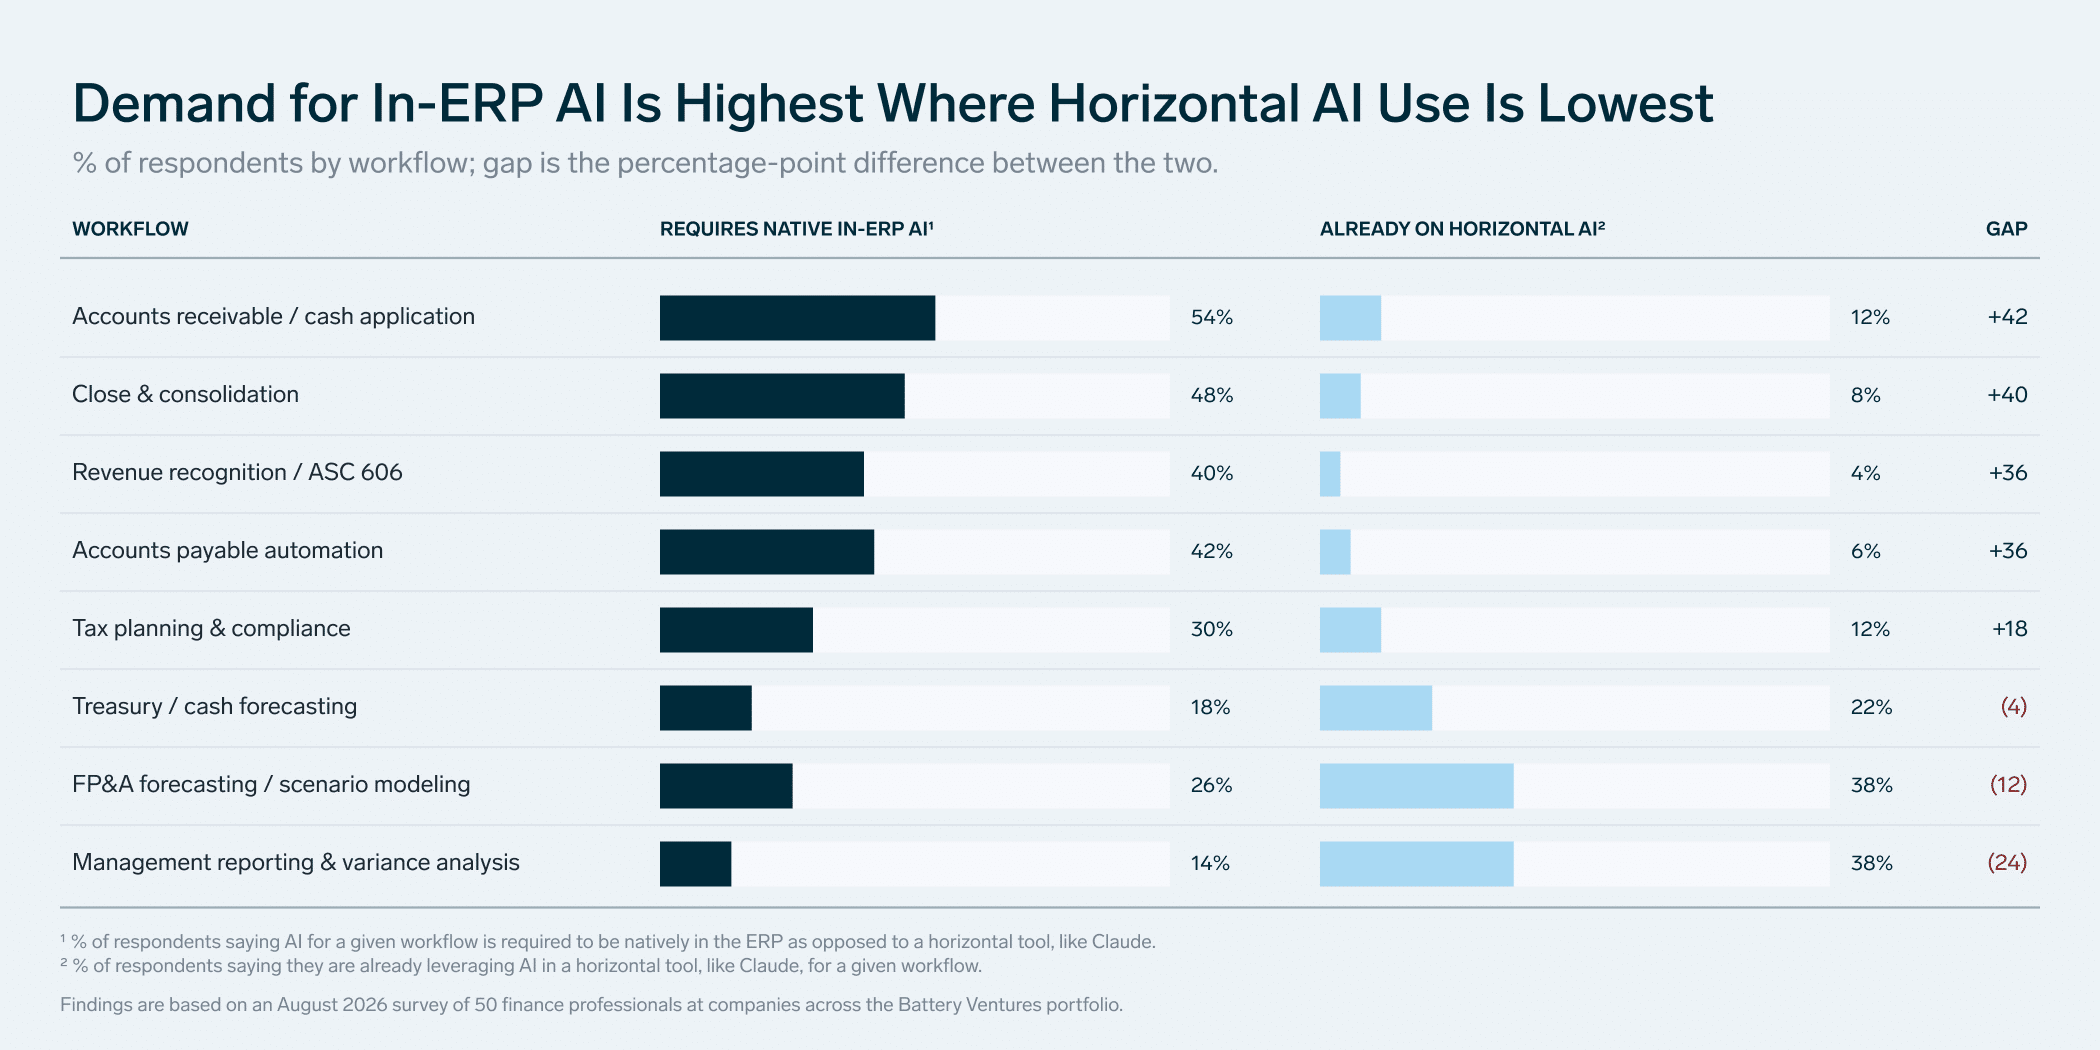
En plus de la reconnaissance des revenus et de la fiscalité mentionnées ci-dessus, les CFO estiment que l’automatisation par IA pour les comptes clients, la clôture/consolidation et les comptes fournisseurs doit être intégrée dans les systèmes comptables de base qui maintiennent la gouvernance, le contrôle et la conformité. Ainsi, nous pensons qu’à mesure que les harnais financiers conçus pour cet effet s’améliorent avec le temps, davantage d’utilisateurs d’agents par les équipes financières se retrouveront nativement dans les systèmes spécifiques à la finance.
Il est clair que les CFO s’orientent sur ce qui leur convient le mieux, à mesure que la technologie sous-jacente continue d’évoluer. Cela se répercute du flux de travail jusqu’à la couche modèle, où il n’y a pas beaucoup de standardisation : 84 % des CFO dans notre enquête ont déclaré gérer deux modèles ou plus, tandis que 28 % en font fonctionner quatre ou plus. Le coût passe aussi au second plan au profit de la capacité et de la recherche d’une automatisation efficace. La performance du modèle est le facteur de sélection le plus important pour 64 % des acheteurs, devant l’auditabilité à 20 %. Seuls 16 % des répondants ont déclaré gérer activement les coûts des jetons aujourd’hui, tandis qu’un bien plus grand nombre de 86 % déclarent qu’ils le feront dans un an.
Personne n’a jamais été viré pour avoir acheté IBM. Maintenant, ils pourraient le faire.
Peut-être la découverte la plus frappante de cette enquête concerne les fournisseurs ERP en place et leur plus ancienne défense contre le remplacement : la crédibilité et le verrouillage.
Pendant trente ans, la raison d’acheter un grand ERP existant était que c’était le choix sûr. Personne n’a jamais été licencié pour avoir acheté IBM, et pendant une longue période, la même logique protégeait les grands ERP en place comme Oracle NetSuite et Sage Intacct : une large base installée, un historique d’audit et la longévité des fournisseurs constituaient tout le pitch, et le pitch a fonctionné parce qu’une migration ERP ratée pouvait faire tomber la carrière d’un CFO. Un répondant lors de notre première enquête l’a dit franchement : les changements liés à l’ERP limitent généralement leur carrière.
Notre enquête d’avril a montré une tendance claire à superposer l’IA aux ERP (77 % des répondants le faisaient) par rapport à l’achat d’IA native (15 %). Ce calcul s’est inversé. Lorsque les acheteurs classent désormais ce qui compte pour eux dans une plateforme financière de nouvelle génération, l’IA native et l’automatisation des agents sont en tête de liste, tout comme l’auditabilité et les contrôles. Et ce sentiment est partagé par les CFO qui ont acheté des ERP existants ainsi que par des ERP natifs d’IA. La stabilité et le bilan des fournisseurs sont les derniers en termes de priorités. Le fossé actuel n’est pas surpassé ; il est ignoré. Pire encore, l’incumbent peut désormais être un handicap : aux yeux des acheteurs, la durée d’un fournisseur est négativement corrélée à la modernité de sa technologie.
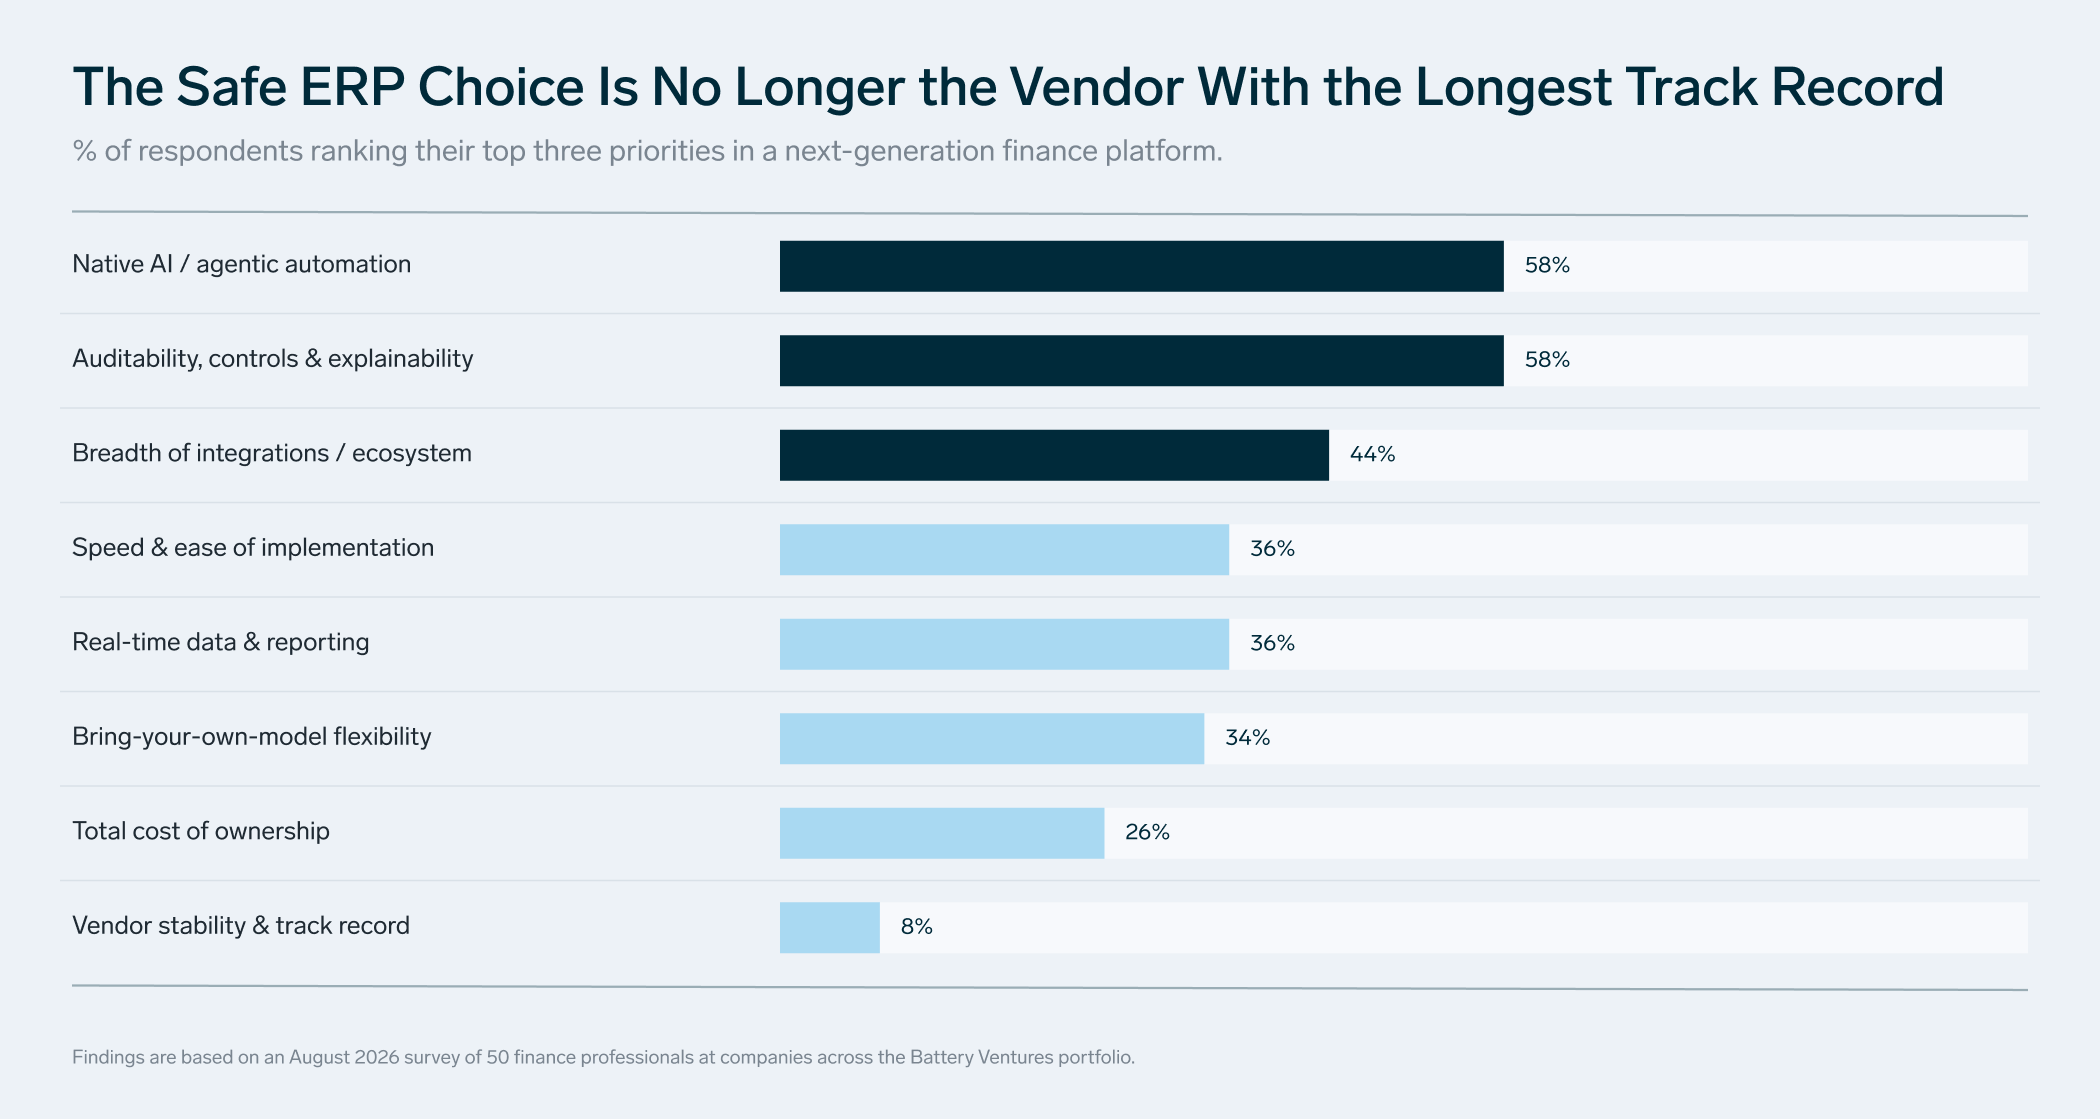
Réfléchissez à ce que cela signifie pour un CFO en 2026. Le choix sûr n’est plus le fournisseur établi de Logiciels avec un long historique ; les CFO sont désormais récompensés pour avoir injecté efficacement l’IA dans leurs organisations. Leur incitation est donc d’acheter le système qui peut gouverner de manière crédible le travail agentique, même si ce fournisseur est jeune et que le produit n’est pas encore entièrement prouvé. Le risque de carrière pour les CFO est passé du conservatisme au modernisme : aucun CFO ne veut expliquer à un conseil pourquoi leur fonction financière a trois ans de retard.
En ce moment turbulent, la plupart des CFO que nous avons interrogés estiment que les ERP natifs d’IA peuvent cartographier l’avenir plus clairement que les fournisseurs hérités. La confiance dans les feuilles de route des fournisseurs est bien plus élevée chez les professionnels de la finance utilisant des systèmes natifs d’IA aujourd’hui qu’il y a six mois : 65 % des clients natifs-IA ont évalué la livraison de leur fournisseur sur leur feuille de route IA à quatre ou cinq sur une échelle de cinq, en termes d’importance, tandis que seulement 15 % des professionnels de la finance avec des systèmes hérités ont donné la même note. Cela est important car les acheteurs comprennent que nous sommes encore aux débuts de l’adoption de l’IA et qu’ils n’achètent pas seulement un système ERP pour ce qu’il est aujourd’hui, mais pour ce qu’il deviendra dans quelques années. Leur ERP n’est pas seulement un fournisseur de logiciels, mais une pensée IA Partner.
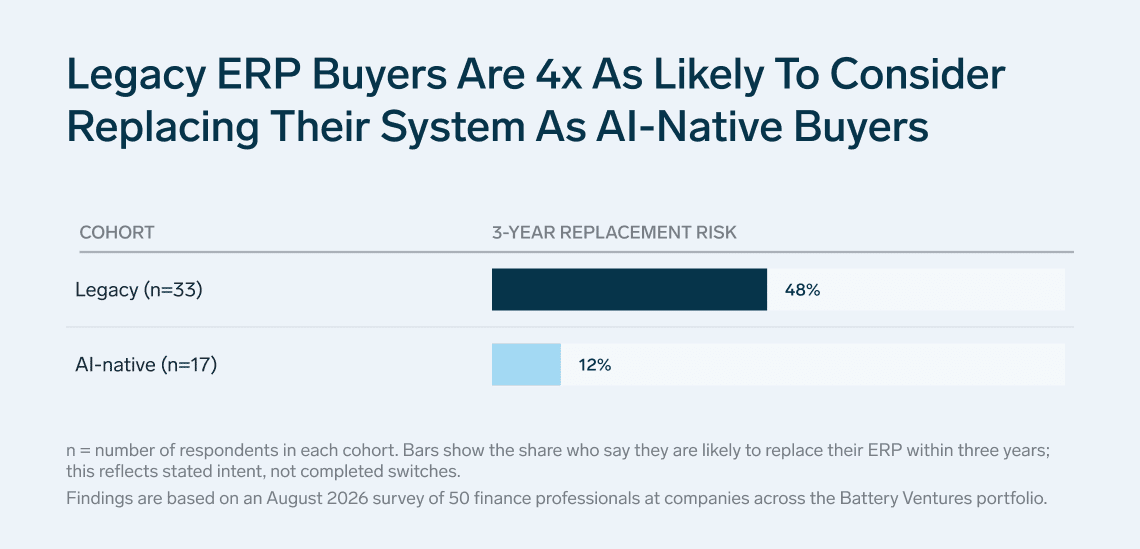
L’implication de ce fossé de crédibilité est un passage continu des systèmes historiques aux systèmes d’enregistrement natifs, dont nous avons beaucoup parlé ici. Ce qui devrait inquiéter les acteurs en ERP, c’est que 48 % des acheteurs traditionnels estiment qu’ils devraient remplacer leur ERP dans les trois ans, contre seulement 12 % des acheteurs natifs de l’IA. Un renouvellement de quatre pour un dans une catégorie définie par sa rigidité n’est pas quelque chose que l’on voit souvent. Environ 30 % des acheteurs traditionnels que nous avons interrogés auraient changé d’ERP pour une alternative native d’IA convaincante ; aucun des acheteurs natifs d’IA ne ressentait la même chose.
Où serons-nous dans six mois ?
La grande question qui nous reste est : où serons-nous dans six mois ? Une chose est claire : le rythme du changement avec l’IA ne fait que s’accélérer. Au cours des six derniers mois, l’IA dans la suite des CFO a franchi son goulot d’étranglement POC et approche de la critique de la mission. Le niveau d’adoption varie selon le flux de travail, ce qui, selon nous, reflète la naissance de la catégorie. L’autre changement concerne ce que les acheteurs valorisent : l’IA native et auditable. La stabilité des fournisseurs n’a pas seulement été dépriorisée ; elle est classée dernière et pourrait même être ignorée.
En résumé, nous pensons que la plus grande histoire ici est que la forme et la nature de la profession financière évoluent en temps réel. Si les tableaux rendaient la finance plus rapide, les agents IA pourraient transformer les professionnels de la finance en constructeurs.
Les informations contenues ici reposent uniquement sur les avis d’Aaron Neil, Michael Brown, Alex Auchter, Matt Dailey et Genki LeClair, et rien ne doit être interprété comme un conseil d’investissements. Ce matériel est fourni à titre informatif et ne peut être utilisé en aucun cas comme conseil juridique, fiscal ou d’investissements, ni comme offre de vente ou sollicitation d’achat d’une participation dans un fonds ou véhicule Investissements géré par Battery Ventures ou toute autre entité Battery .
Ces informations portent sur les activités d'investissement et de marché, les tendances industrielles ou sectorielles, ou d'autres conditions économiques ou de marché générales, et sont destinées à des fins éducatives. Les exemples anecdotiques présentés s'adressent à un public d'entrepreneurs qui tentent de créer leur entreprise. Il ne s'agit pas de recommandations ou de soutien à une entreprise en particulier.
*Dénote une entreprise de Battery Portefeuille. Pour obtenir la liste complète de tous les investissements de Battery, veuillez cliquer ici.




Un bulletin d'information mensuel pour partager de nouvelles idées, des aperçus et des introductions pour aider les entrepreneurs à développer leurs entreprises.